

Qué cambia en Ingresos Brutos en Santa Fe con el consenso fiscal y la Ley PyMES Santafesina, y sobre qué estructura económica se apoya la recaudación. Informe de marzo de 2018.
El próximo 1° de mayo, el Gobernador de la Provincia de Santa Fe pronunciará el discurso que dará comienzo al año legislativo de la provincia. Como es costumbre, se espera que el titular del Ejecutivo haga un repaso de su gestión y esboce cuáles serán los lineamientos generales del presente año.
Sin embargo, más allá de los distintos proyectos que se pueden plasmar desde el oficialismo o los que puedan ser aportados por la oposición, en términos económicos existe un límite para la concreción de todos ellos en un período acotado. Dicho límite está dado por los recursos que obtiene la provincia y por la capacidad que tenga la organización para administrarlos. La capacidad estatal es, también, un recurso.
Respecto de este punto, el informe que se presenta en esta edición muestra la configuración de la estructura económica de la provincia de Santa Fe. Es decir, el escenario en donde se realiza la actividad económica. De esa estructura los distintos niveles de gobierno extraen sus recursos a través de impuestos para desplegar la actividad del Estado.
Como es usual, una de las mayores limitantes para la redacción del informe es la falta de información estadística con carácter sistemático o actualizado.
Para solucionar este aspecto, se ha recurrido a fuentes alternativas de información, que, si bien no son perfectamente compatibles entre ellas, permiten ir rodeando el problema, hasta detectar tendencias comunes (o, aunque sea, no incompatibles).
Consenso para Santa Fe
El gobierno nacional acordó con casi todas las provincias (excepto San Luis) un consenso fiscal. Este consiste en pautas en la distribución de recursos y en el compromiso de disminuir gastos e impuestos. La Provincia de Santa Fe adhirió al Pacto Fiscal en febrero de este año. Lo hizo mediante la Ley provincial 13.748, publicada el 19 de febrero en el Boletín Oficial Provincial.
Uno de los aspectos importantes de esa negociación es el siguiente. El consenso fiscal habilita a la provincia a reclamar una propuesta del pago de la deuda histórica de Nación. Dicha deuda se originó por la detracción indebida de fondos coparticipables. Sin embargo, en noviembre de 2015 Santa Fe logró un fallo a favor por parte de la Corte Suprema de Justicia, aun sin ejecución.
En términos generales, el gobierno nacional busca paliar el problema del déficit fiscal tanto a nivel nacional como provincial. Su estrategia apuesta al esquema tributario, que consiste en el siguiente dilema. Se trata de disminuir presión fiscal (y, por ende, ingresos del fisco) para aumentar la actividad de las empresas (y así aumentar la recaudación).
Por ejemplo, para el 2020 el consenso fiscal prevé que varias ramas de actividad estén exentas de ingresos brutos provinciales.
El dilema de la deuda y los compromisos del consenso
Ahora bien, este dilema se monta sobre otro dilema en términos de recursos. Para sobrellevar el costo del cambio de régimen fiscal propuesto, se toma deuda para soportar los desequilibrios originados. Estos se originan no solo en el problema fiscal, sino también en los múltiples frentes abiertos.
La toma de deuda tiene un costo en concepto de pagos por intereses. Por eso, la utilización en extenso de este instrumento genera un nuevo dilema. Este se refiere a la velocidad de implementación de las distintas estrategias organizadas desde la perspectiva actual del gobierno nacional.
El consenso comienza a regir a partir del año en curso y deberá cumplirse antes del 31 de diciembre del 2019. El mismo prevé la sanción de varias leyes nacionales y, tal vez el objetivo más complejo, consensuar una nueva ley de coparticipación federal de impuestos.
En tanto, las provincias se comprometen a modificar el impuesto a los ingresos brutos, impuesto inmobiliario, impuesto a los sellos, tributos sobre la nómina salarial, municipales, y otros específicos.
El peso de Ingresos Brutos en la recaudación
Se espera que estas modificaciones afecten los ingresos del gobierno provincial. El Impuesto por Ingresos Brutos (IIBB) es el principal impuesto de recaudación provincial. En 2017 representó 25,28% del total de recursos del gobierno de la provincia de Santa Fe, incluidos aquellos que se reciben por coparticipación nacional. Las proyecciones para 2018, en tanto, estiman una participación de 26,64%.
Por otra parte, los recursos que obtiene la provincia por este impuesto alcanzan 79,88% en 2017 y 78,42% en 2018 de los recursos tributarios de la provincia.
En términos del acuerdo fiscal se prevé que -por ejemplo- para 2020, tres ramas de actividad se encuentren exentas del pago de IIBB. Todas ellas pertenecen al sector primario. En tanto, las dos ramas que prevén la mayor alícuota (6%) serían las de servicios financieros y de telefonía celular.
Ahora bien, ¿sobre la base de qué estructura económica se efectúa el cambio de régimen fiscal? El informe se presenta adjunto a esta nota y se encuentra disponible para su descarga. Explica la composición por sectores productivos y el peso relativo en la generación de valor agregado. Lo hace para la economía de la Provincia de Santa Fe en general, y del Aglomerado Gran Rosario (AGR) en particular.
Las alícuotas de Ingresos Brutos en 2018
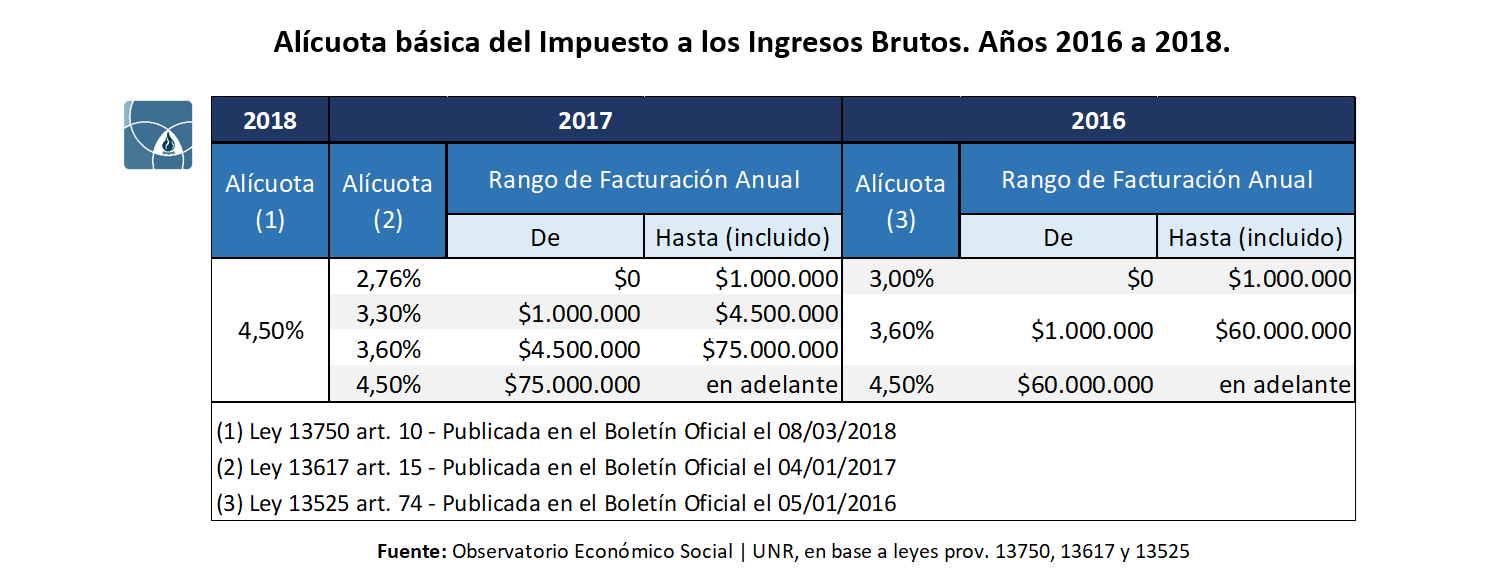
En la tabla que se muestra a continuación se pueden apreciar las modificaciones de la alícuota básica del impuesto para el presente período fiscal. La comparación es en relación a 2017 y 2016. Como se puede apreciar, para 2018 se contempla una alícuota básica de 4,5% con independencia del nivel de facturación de las empresas. Esta se equipara al nivel de la alícuota máxima de los años anteriores. Es decir, en términos de la alícuota básica y en comparación con 2017, la provincia aumentó la imposición del IIBB.
En contraposición, dichos montos solo pueden ponerse en funcionamiento una vez que entre en vigencia la denominada Ley PyMES Santafesina. Mediante ella, la provincia adhiere –con modificaciones– al régimen de estabilidad fiscal de la ley nacional 27.264. Con esto, las empresas categorizadas como pymes son receptoras de un conjunto de beneficios impositivos, que incluyen una gama amplia de impuestos, incluido el IIBB. Así, aquello que aumenta en términos generales, se ve contrapesado por beneficios impositivos que reciben las pymes de la provincia.
¿Qué sucede con aquellas ramas de actividad sobre las que se dispone de regímenes especiales o específicos? La ley provincial 13750 no muestra grandes diferencias al respecto. Algunas actividades industriales generales, como así también de faena y de ventas de carnes, pasan de tributar una alícuota de 0,5% a otra superior de 2%.
Lo mismo ocurre con otras actividades industriales como transformación de cereales y oleaginosas o bajo la modalidad de fasón. Estas pasan de tributar una alícuota de 1,5% a otra de 2%. Por lo demás, el decreto muestra una actualización de los montos imponibles (no así las alícuotas) de los tramos de facturación para actividades relacionadas a juego y ocio.
Pequeños contribuyentes y pymes
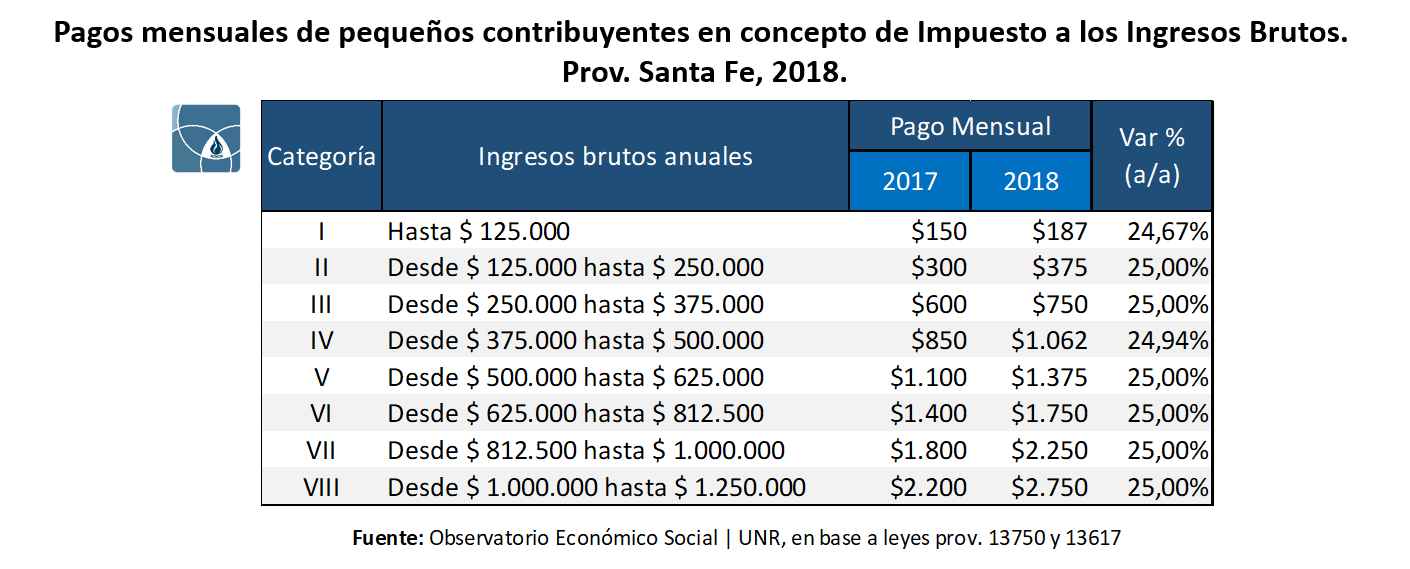
Quienes no se verán favorecidos con la normativa de 2018 son los pequeños contribuyentes. En el cuadro que se muestra a continuación se observa una actualización promedio de 25% interanual para los pagos mensuales de todas las categorías. Básicamente, es una actualización acorde a la inflación registrada en 2017. Sin embargo, no se han modificado los tramos de facturación imponibles.
En ese sentido, cualquier contribuyente que se encuentre en el nivel intermedio de su categoría (con la excepción de la I) y ejerza un ajuste de su facturación a niveles mínimos de 25%, en el próximo ejercicio debería verse obligado a recategorizarse a un nivel superior.
Finalmente, los beneficiarios directamente identificables de la nueva configuración del régimen tributario son las denominadas pymes.
Si bien el conjunto de medidas es más amplio que el que tiene tratamiento en este artículo, en lo que respecta al IIBB (y también al Impuesto de Sellos) la adherencia al régimen de estabilidad fiscal previsto en el artículo 16 de la Ley Nacional 27264 tiene por contrapartida el compromiso por parte del gobierno provincial de no incrementar los montos de la alícuota hasta el 31 de diciembre de 2019.
A los fines de obtener una visión más completa sobre la configuración de la estructura económica de la provincia de Santa Fe, y sobre la cual incide la imposición del régimen tributario, los invitamos a leer el informe que dejamos a su disposición.
Acceso abierto, para usar y citar
El informe está disponible de forma libre y gratuita, bajo licencia Creative Commons (CC BY-NC-SA 4.0):
- 📄 Informe completo (PDF): Descargar el informe
- 🗄️ Repositorio Hipermedial UNR (RepHip): https://hdl.handle.net/2133/17517
- 📚 Más informes del Observatorio: Índice de Informes
Santa Fe 2018: fiscal y estructura económica. Informes del Observatorio UNR N.º 42 — Serie Informes de Coyuntura N.º 14, marzo de 2018. ISSN 2683-9067 / 2683-9075. Autores: Germán A. Tessmer, Patricio H. Almeida Gentile y Luciano A. Jara Musuruana.